보조 공급처의 비싼 단가는 보험료처럼 공급중단 손실과 비교합니다
이 비용은 평소에는 마진을 줄이지만 주 공급처가 멈췄을 때 이미 승인된 대체 자재와 생산능력을 확보하는 비용이기도 합니다. 단가 차이만 보고 보조처를 끊으면 공급중단 확률과 품절기간의 손실이 비교에서 빠집니다.
- 공급처별 실제 도착원가와 품질비용
- 중단 원인별 발생가능성과 예상 기간
- 품절 1개당 잃는 공헌이익
- 보조처가 즉시 늘릴 수 있는 생산량
- 샘플 승인·금형·검사 유지비
분기 중단확률 10%·완화율 70%라면 보조처의 기대편익은 147만원입니다
주 공급처 중단 시 한 달 판매량 3,000개를 놓치고 주문당 공헌이익이 7,000원이라면 사건 1회의 손실은 21,000,000원입니다. 분기 발생가능성 10%를 적용한 기대손실은 2,100,000원입니다.
보조 공급처가 이 손실의 70%를 줄일 수 있다면 기대편익은 1,470,000원입니다. 분기 추가 매입비 1,440,000원을 빼면 순편익은 30,000원으로 작지만 양수입니다. 품질 승인비나 최소발주 비용이 추가되면 결과가 바로 달라질 수 있습니다.
CALCULATION TABLE분기 중단확률 10%·완화율 70%라면 보조처의 기대편익은 147만원입니다
| 조건 | 중단 기대손실 | 보조처 완화편익 | 분기 추가비 | 순편익 |
|---|---|---|---|---|
| 중단 5% | 1,050,000원 | 735,000원 | 1,440,000원 | -705,000원 |
| 중단 10% | 2,100,000원 | 1,470,000원 | 1,440,000원 | 30,000원 |
| 중단 15% | 3,150,000원 | 2,205,000원 | 1,440,000원 | 765,000원 |
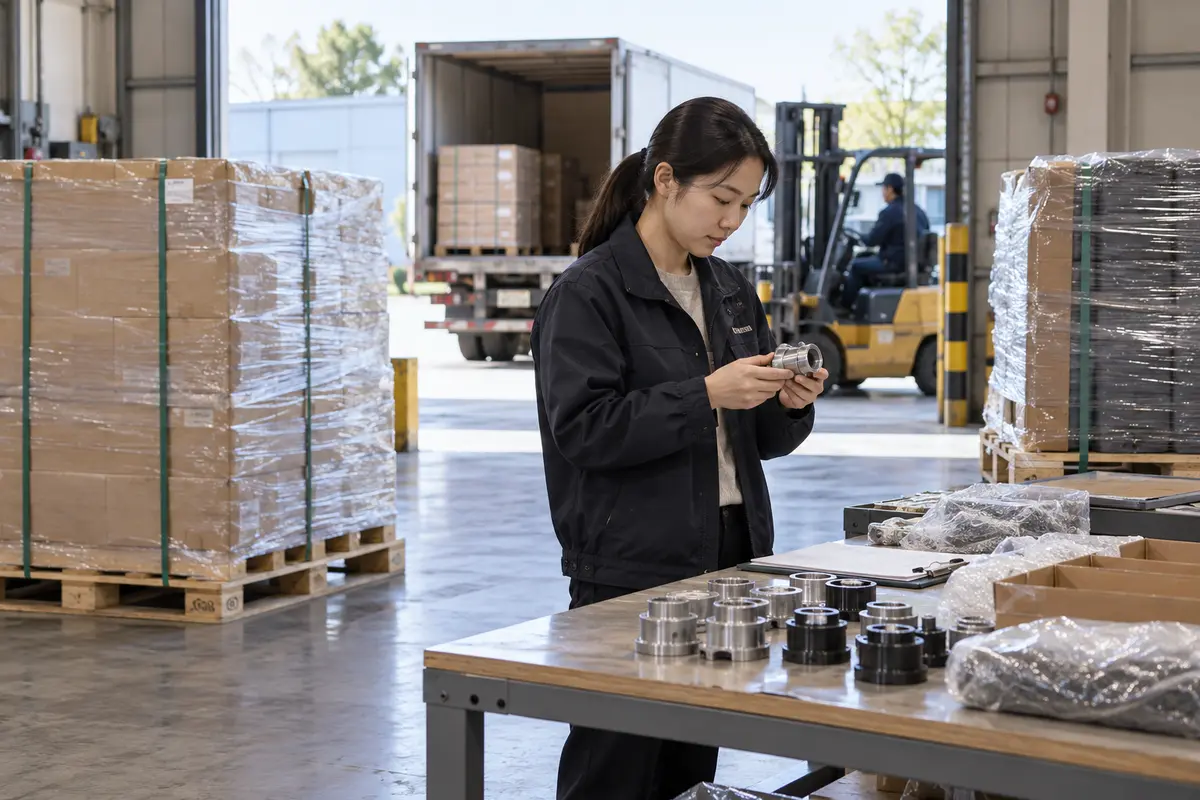
보조처는 계약만 유지하지 말고 실제 소량 발주로 전환 가능성을 확인합니다
오랫동안 주문하지 않은 공급처는 금형 상태, 원자재와 작업자가 바뀌어 비상시에 바로 납품하지 못할 수 있습니다. 정기 소량 발주로 품질과 리드타임을 확인하고, 주 공급처 물량을 넘겨받을 때 필요한 최소 통지기간을 기록합니다.
보조 비중은 전 상품에 동일하게 적용하지 않습니다. 품절 시 고객 이탈이 크고 대체품이 없는 핵심 SKU는 높게, 회전이 느리거나 대체 판매가 쉬운 SKU는 낮게 잡아 추가비를 집중합니다.