상품이 아니라 포장재의 재질·중량·출고량부터 나눠야 합니다
직접 의무를 이행하는지, 공제조합 등에 분담금을 내는지와 포장재 재질·구조 평가결과에 따라 실제 부담이 달라질 수 있습니다. 개당 원가에는 확정된 분담금뿐 아니라 중량측정, 실적 신고, 평가와 증빙 관리에 드는 내부비도 함께 넣습니다.
- 제품·포장재별 제도 대상 여부
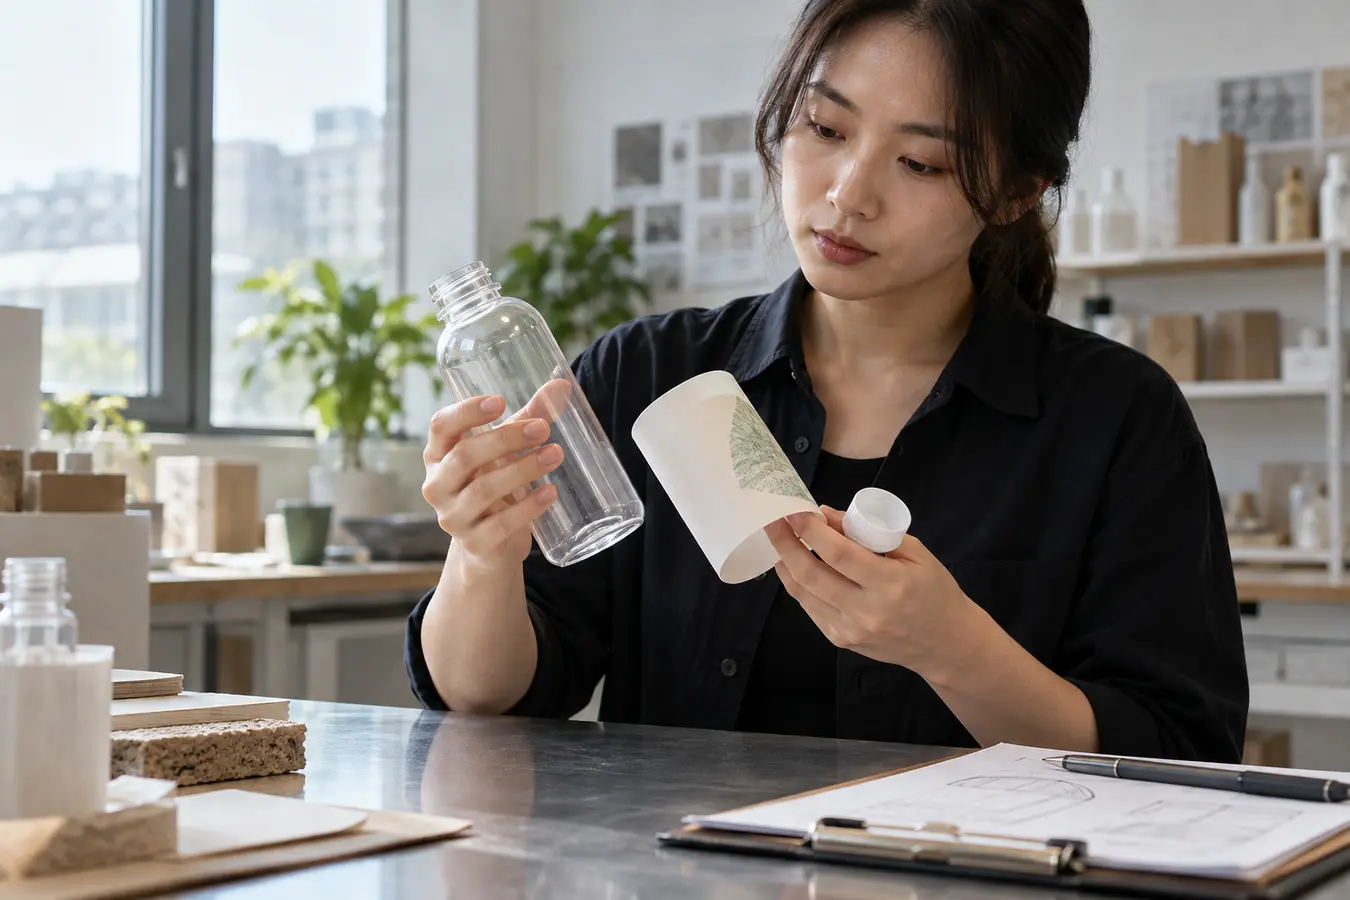
- 용기·뚜껑·라벨의 재질과 중량
- 전년도 출고·수입 실적
- 실제 계약·고지된 분담 조건
- 신고·평가·증빙 관리비
40g 포장재에 내부 예산단가 170원/kg을 쓰면 직접비는 개당 6.8원입니다
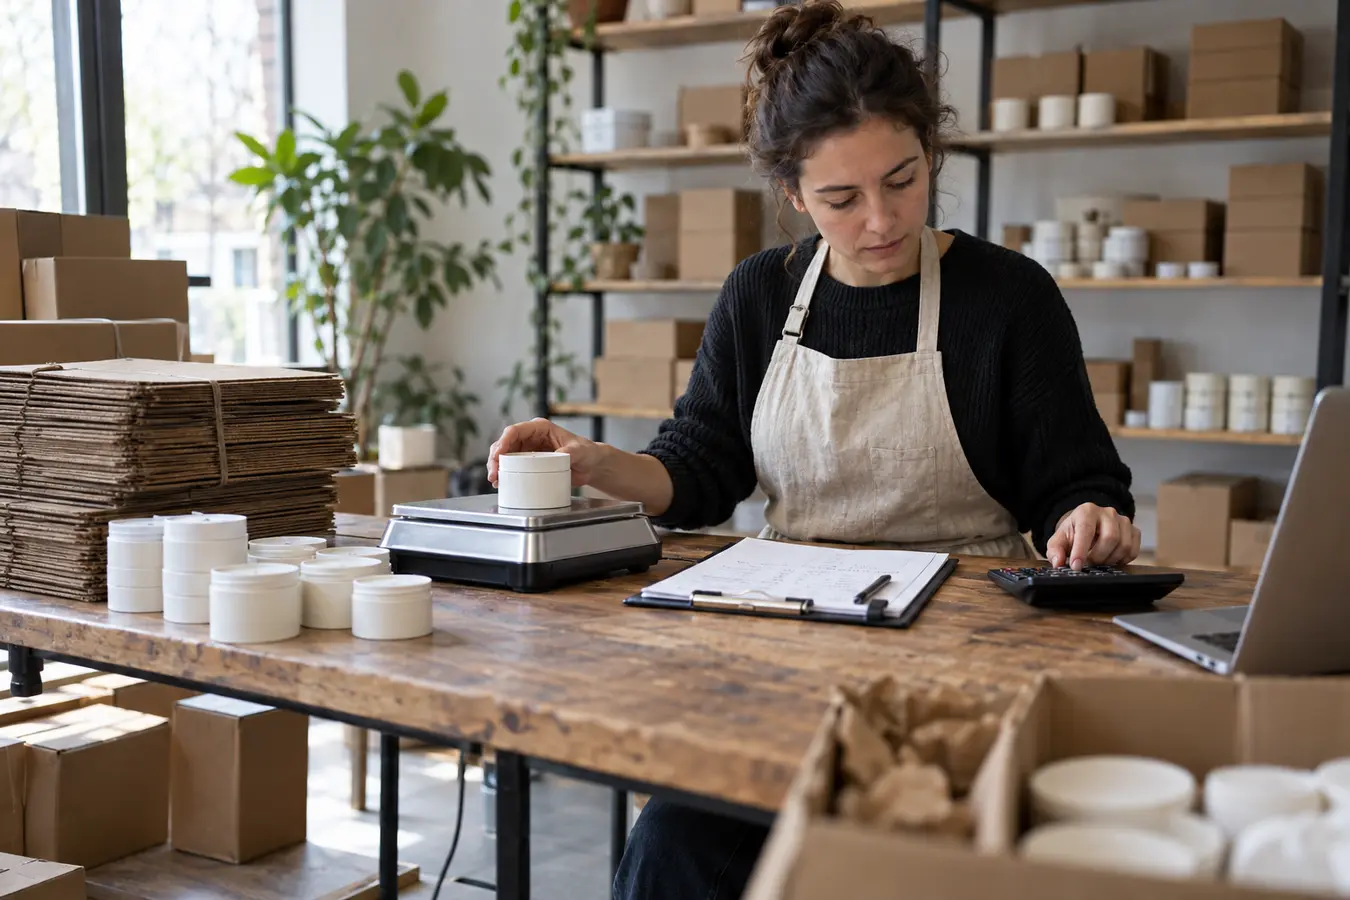
계획 단계에서 실제 고지액이 아직 없다면 견적이나 전년도 실적을 바탕으로 내부 예산단가를 둘 수 있습니다. 포장재 중량 40g, 예산단가 170원/kg인 예시의 직접비는 0.04kg×170원으로 개당 6.8원입니다.
연간 신고·평가·증빙 관리비가 200만원이고 판매량이 100,000개라면 관리비는 개당 20원입니다. 합계 26.8원을 반올림해 27원을 원가에 넣습니다. 170원/kg은 설명용 가정이며 실제 분담금·할증·감면은 실행 시점의 공식 제도와 고지액을 적용합니다.
CALCULATION TABLE40g 포장재에 내부 예산단가 170원/kg을 쓰면 직접비는 개당 6.8원입니다
| 포장재 중량 | 예산단가 | 직접비/개 | 관리비 포함 |
|---|---|---|---|
| 20g | 170원/kg | 3.4원 | 약 23원 |
| 40g | 170원/kg | 6.8원 | 약 27원 |
| 80g | 170원/kg | 13.6원 | 약 34원 |
패키지 변경 전에는 단가뿐 아니라 분담금과 남은 구형 재고를 함께 봅니다
신제품 등록 때 포장재 사양서에 재질과 중량을 기록하고, 월 출고량과 연결해 예상 부담액을 갱신합니다. 재활용이 쉬운 구조로 바꾸려면 새 금형·라벨·작업시간, 분담금 차이와 파손률을 함께 비교하고 소량 시험출고로 운영비를 확인합니다.
한국환경공단의 생산자책임재활용제도와 포장재 재질·구조 평가 안내에서 대상과 절차를 확인합니다. 이미 인쇄한 패키지가 남아 있다면 구형 포장재 교체시점 가이드(https://www.xn--hz2bq8vi3b.kr/seller-guide/obsolete-packaging-redesign-writeoff)를 연결해 폐기손실까지 포함합니다.